令和8年分 年末調整の注意点
1概要と背景
令和8年分の年末調整では、基礎控除・給与所得控除の見直しにより、いわゆる年収の壁が178万円(社会保険や住民税は当該金額が異なっており、あくまでも所得税に限った金額です。)に引き上げられます。また、基礎控除等の見直しに伴って、扶養親族等の所得要件や特定親族特別控除の対象要件も改正されました。
上記を踏まえて、年末調整に関する変更内容と実務上の注意点を整理します。
2基礎控除・給与所得控除の引上げ
基礎控除額については、58万円から62万円に増額されるとともに、一定の加算措置を組み合わせ、次のとおりに改正されました。
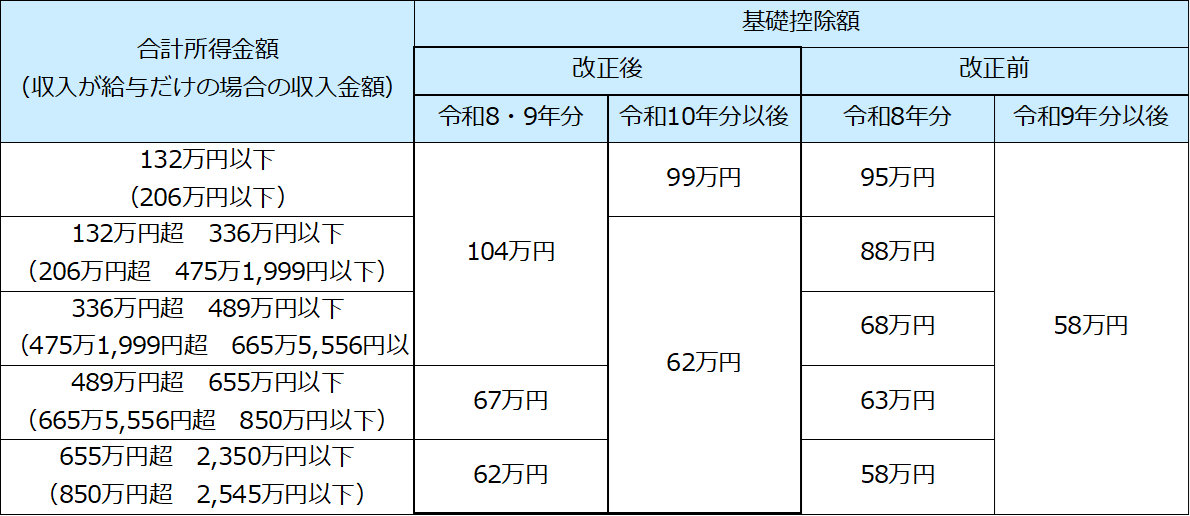
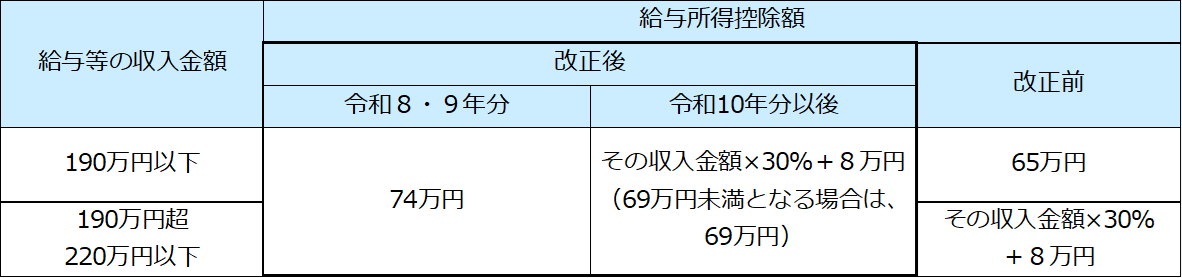
また、給与所得控除の最低保障額は65万円から74万円に引き上げられ、次のとおり改正されました。なお、改正された範囲は給与収入220万円以下であり、220万円超の給与所得控除額に変更はありません。
3扶養親族等の所得要件
基礎控除等の引上げに伴い、扶養親族等の所得要件が58万円以下から62万円以下(年収136万円以下)に引き上げられます。
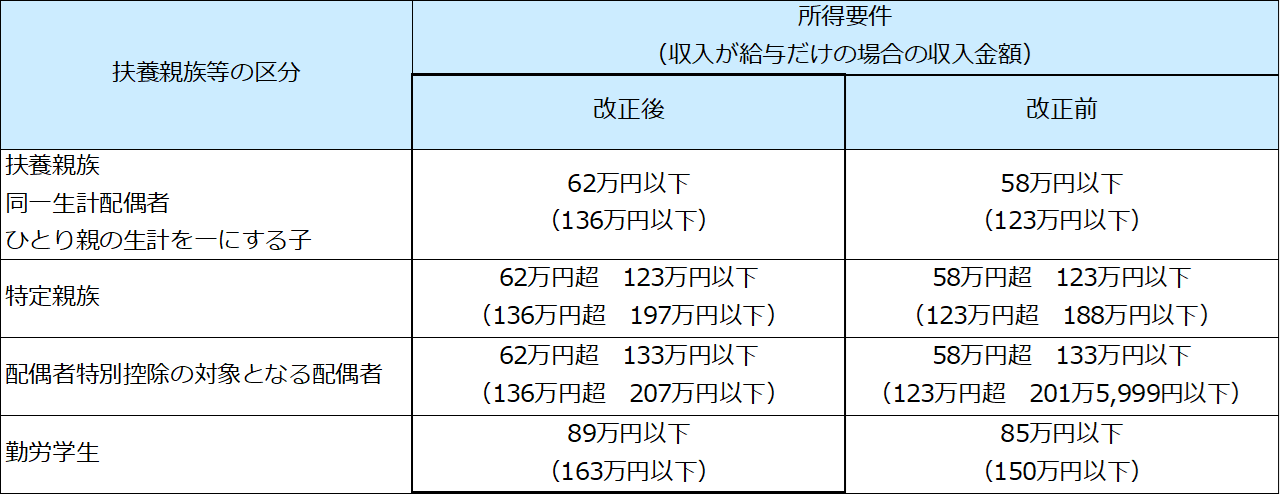
※所得要件は、合計所得金額(ひとり親の生計を一にする子については総所得金額等)の要件を言います。
4特定親族と配偶者特別控除の対象範囲の改正
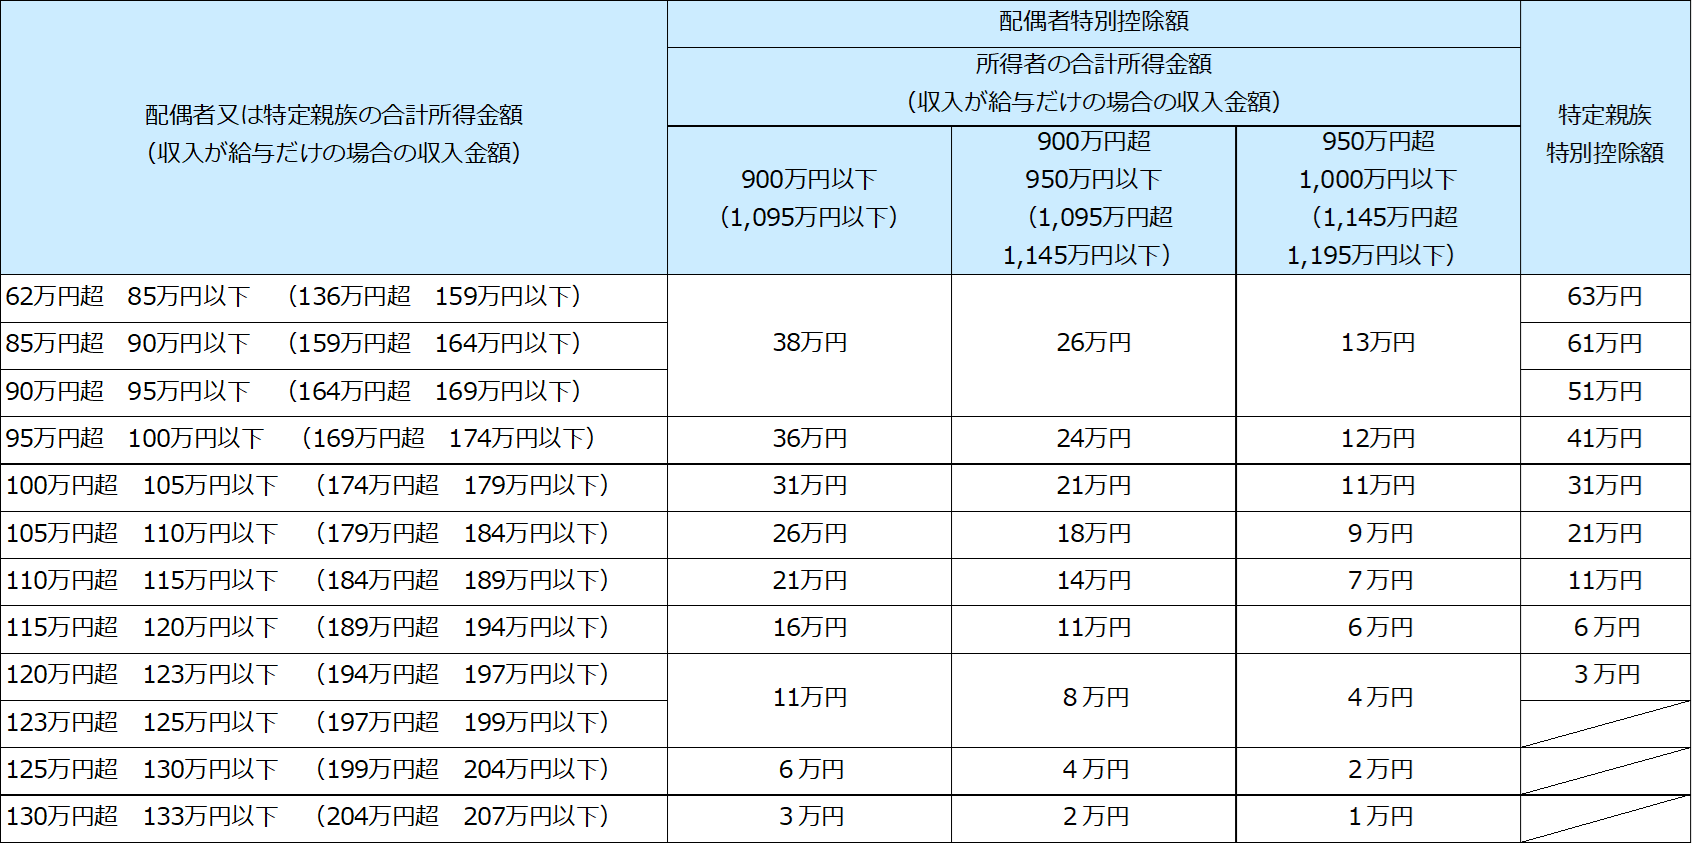
配偶者の合計所得金額が62万円超133万円以下であり、納税者本人の合計所得金額が1,000万円以下である場合には、双方の所得金額に応じて配偶者特別控除を受けることができます。また、扶養者と生計を一にする19歳以上23歳未満の親族(配偶者を除く。)で、合計所得金額が62万円超123万円以下の場合には、その親族の所得金額に応じて特定親族特別控除を受けることができます。
合計所得金額に応じた控除額は、基礎控除及び給与所得控除の改正を踏まえ、次のとおりとなります。
523歳未満の扶養親族がいる場合の生命保険料控除
令和8年分から、23歳未満の扶養親族がいる場合、一定の新生命保険契約等に係る一般生命保険料控除の上限が4万円から6万円に拡大されます。ただし、生命保険料控除全体(一般・介護医療・個人年金)の上限12万円は変わりません。
6年末調整で間違えやすい点
(1)申告書の記載事項が変更されているため、最新の申告書を使用しましょう。
(2)扶養親族等の対象となる所得要件の金額が変わっています。改めて、各従業員の家族構成や所得状況を確認しましょう。
(3)配偶者特別控除や特定親族特別控除は所得に応じて段階的に控除額が縮減する仕組みです。対象者の所得金額は正確に把握しましょう。
(4)23歳未満の扶養親族に関する生命保険料控除の上限(4万円から6万円)は変わっても、生命保険料控除全体の上限(12万円)には変更はありません。
(5)給与収入等が2,000万円を超える方は原則として年末調整の対象外です。必要に応じて確定申告を案内しましょう。
税理士法人 大和 ホームページ