関連者取引に係る書類の整理保存特例
1概要と背景
2026年(令和8年)4月1日以後に開始する事業年度から親会社と子会社間など、関連企業との間で一定の取引を行う場合には、「特定事項記載書類」の取得・保存が義務化されます。
企業グループ間で行われる工業所有権等の譲渡・貸付や経営指導料などの役務提供に対する支払いは、外部から実態が見えにくく、支払額が恣意的に調整されるケースが散見されました。
そこで、取引の実態を解明するため、契約書や請求書に対価の額の計算方法などの必要事項が記載されていない場合は、それを補完する新たな書類を取得・保存をすることが義務付けられました。
もし怠ってしまった場合は、青色申告の取消事由に該当してしまうため注意が必要となります。
2制度の内容
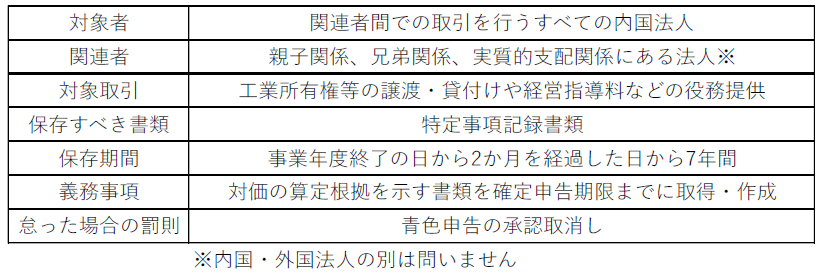
3対象取引
対象取引は下記のようなものが該当します。
・特許権、実用新案権、著作権などの譲渡・貸付
・経営指導料、技術指導料、マーケティング支援、会計・税務・法務支援、システム管理料、ロイヤルティ、業務委託料等に係る役務提供
4特定事項記載書類
特定事項記載書類には下記のような内容を記載する必要があります。
① 役務提供の明細及び内容
例)日時、場所、期間、回数、役務提供の具体的な内容など。
② 対価の額の明細及び計算方法
例) 取引価格の内訳、具体的な計算方法、費用分担の算出根拠など
5実務上のポイント
実務上は以下の点に留意すれば柔軟に対応可能です。
① 金額の妥当性は記載不要
第三者間取引と比較して金額が適正である理由までは記載する必要はありません。
② 複数の書類の組み合わせでOK
請求書や契約書だけですべての事項を記載しなければならないわけではなく、「請求書と契約書」など複数の書類の組み合わせで算定根拠が把握できれば、問題ありません。
③ 電子メール等のやり取りでも有効
記載が必要な事項をメールなどの電子取引で取得した場合、紙で作成された特定事項記録書類を再び取得する必要はありません。
6まとめ
まずは自社の経営指導料、システム利用料などに該当するグループ企業間取引があるかどうかを洗い出し、既存の契約書や請求書等で必要な事項が記載されているかを確認し、不備、不足があれば早めに書類の整備をすることが大切になります。
そもそも、親子会社間の取引については、税務上、支払者側は寄付金認定をされてしまい、思わぬ法人税が課せられてしまう場合があるため、必ず契約書を作成し、取引の内容を詳細に書き記すことをお勧め致します。
税理士法人 大和 ホームページ