

輸出物品販売場のリファンド方式への移行について
カテゴリー:
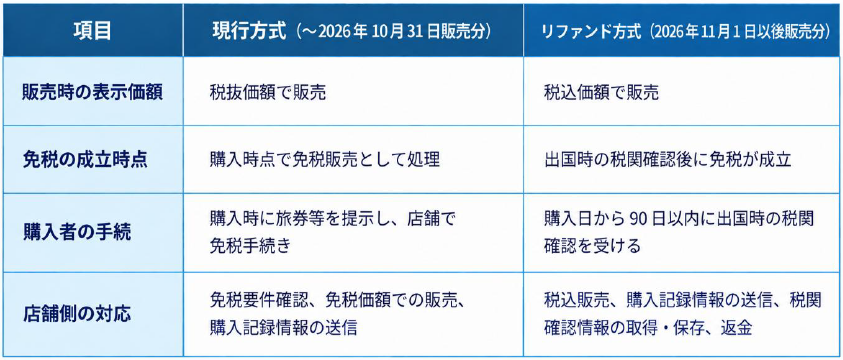
令和7年度税制改正により、輸出物品販売場制度は令和8年(2026年)11月1日以後の販売分から「リファンド方式」へ移行します。現行制度では、免税購入対象者に対して購入時点で消費税を免除した金額で販売しますが、リファンド方式では、まず税込価額で販売し、出国時に税関による国外への持出し確認を受けた後、販売事業者が消費税相当額を旅行者に返金する仕組みとなります。
この見直しの狙いは、免税購入品の国内転売や国内消費といった不正利用を抑止し、輸出免税の本来の趣旨である「国外への持出し」を確実に行うことにあります。一方で、店舗側には、税込販売、購入記録情報の送信、税関確認情報の取得・保存、返金対応など、販売後まで含めた新たな業務設計が求められます。
1制度変更の全体像
2リファンド方式の基本的な流れ
新制度では、購入した物品が国外へ持ち出されたことを税関が確認すること等により免税が成立します。基本的な流れは次のとおりです。
① 輸出物品販売場が旅行者に税込価額で販売
② 旅行者が出国時に旅券等を提示し、税関の確認を受ける
③ 税関が免税対象物品の国外への持出しを確認
④ 税関確認情報が販売事業者に提供される
⑤ 販売事業者が消費税相当額を旅行者に返金
免税購入対象者は、購入した日から90日以内に出国し、出国時に旅券等を提示して税関の確認を受ける必要があります。購入した物品を国外へ持ち出さなかった場合など、免税の要件を満たさない場合には、消費税相当額のリファンドを受けることはできません。
3その他の改正ポイントと留意点
物品区分:一般物品と消耗品の区分が廃止され、区分せずに免税対象金額を判定します。
購入下限額:同一店舗における1日の購入額が税抜5,000円以上であることは維持される。
消耗品の取扱い:消耗品の購入上限額や特殊包装要件は廃止される一方、国内で消費した物品は税関確認を受けられない。
記録保存:購入記録情報と税関確認情報を整理して保存することが免税適用の要件となる。
4実務上の留意点
まず、税関確認は購入記録情報単位で行われるため、同一取引内の一部商品を購入者が所持していない場合、取引全体が免税不適用となる可能性があります。販売時には、購入者が出国時にすべての商品を提示できる状態で持参する必要があることを明確に説明する必要があります。
次に、会計処理では、販売時点で課税売上として計上し、税関確認情報を取得・保存した後に免税売上へ振り替える運用が必要となります。特に、販売日と税関確認日が異なる月や決算期をまたぐ場合には、売上区分、消費税申告、返金債務の管理について、会計方針とシステム処理を事前に整合させる必要があります。
5まとめ
リファンド方式への移行は、販売、税関確認、返金、会計処理、記録保存までを一体として管理する業務プロセスの再設計が必要となります。店舗側では、一部の手続きがなくなることで販売時の処理が簡素化される一方、販売後の税関確認や返金状況の管理、返金に伴う会計処理等の新たな事務負担が生じます。会計事務所においては、売上計上や消費税の処理、返金時の仕訳、証憑・記録の保存状況等について、従来の免税販売とは異なる点を確認する必要があります。


